

Pengenalan
Selain penyediaan rumah mampu milik, program dasar perumahan kerajaan juga tertumpu kepada program pembiayaan pembelian rumah bagi menggalakkan pemilikan rumah dalam kalangan rakyat Malaysia. Belanjawan 2027 terus memperuntukkan RM20 bilion untuk program Skim Jaminan Kredit Perumahan (SJKP) yang dikatakan akan memanfaatkan 80,000 pembeli rumah pertama1. Melalui SJKP, kredit perumahan dapat diperluaskan kepada golongan pekerja informal, termasuklah pekerja gig, kakitangan kontrak dan peniaga pasar malam, yang dahulunya mungkin sukar untuk melalui proses kelulusan pembiayaan.
Namun begitu, keberkesanan program pembiayaan perumahan tidak wajar diukur berdasarkan kadar kelulusan, jumlah pembiayaan, ataupun bilangan penerima manfaat semata-mata. Penilaian juga perlu mengambil kira kemampuan peminjam untuk menanggung kos pemilikan dan mengekalkan bayaran balik sepanjang tempoh pembiayaan serta kesejahteraan mereka setelah menjadi seorang pemilik rumah.
Pembiayaan pembelian rumah kekal menjadi segmen penting institusi kewangan
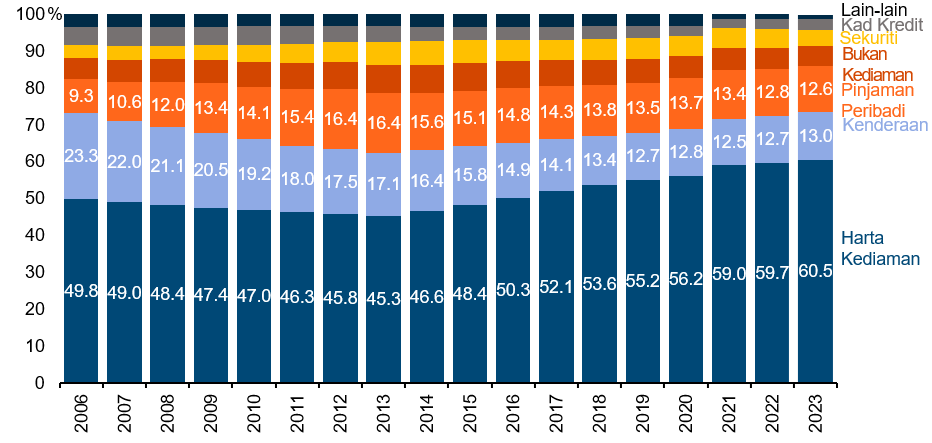
Sepanjang hampir dua dekad, pembiayaan perumahan menjadi segmen terbesar bagi hutang isi rumah dan pembiayaan konsumer. Malah, peratusan bagi hutang dalam kategori pembiayaan untuk membeli rumah juga meningkat daripada 49.8% pada tahun 2006 ke 60.5% pada tahun 2023.
Pembiayaan Isi Rumah Mengikut Tujuan Pinjaman, 2006 – 2023
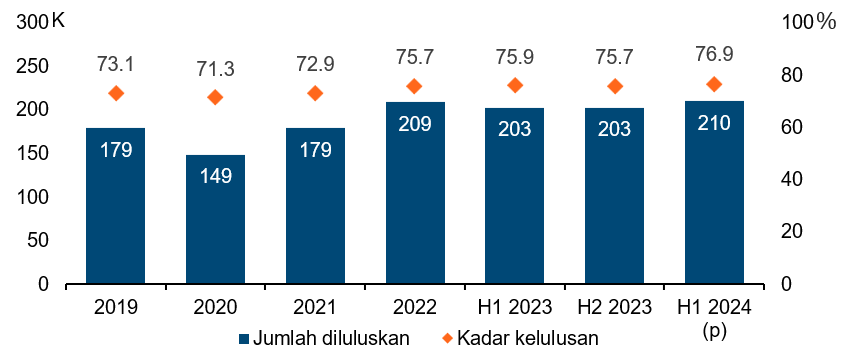
Walaupun ramai berpendapat bahawa kadar penolakan permohonan pembiayaan yang tinggi menjadi halangan kepada pemilikan atau jualan perumahan, data yang sedia ada menggambarkan sebaliknya. Kadar kelulusan permohonan pembiayaan perumahan yang dilaporkan oleh Bank Negara Malaysia (BNM) adalah tinggi sekitar hampir 80% sejak tahun 2019.
Jumlah dan Kadar Kelulusan Permohonan Pembiayaan Perumahan, 2019 – 2024
Hakikatnya, pembiayaan perumahan bukanlah satu peluang bisnes yang akan ditolak mentah-mentah oleh bank dan institusi kewangan. Ini kerana, pembiayaan perumahan ibarat ‘lubuk emas’ kepada mereka. Walaupun kadar keuntungan dan faedah yang rendah, pembiayaan perumahan mempunyai nilai yang besar yang mempunyai jaminan iaitu rumah itu sendiri yang boleh dilelongkan jika berlakunya kesulitan bayaran balik. Padanya juga terdapat perlindungan bagi menjamin baki pinjaman kepada pembiaya jika pembeli meninggal dunia atau kehilangan upaya. Ini dilihat sebagai langkah sistemik untuk melindungi pembiaya iaitu pihak bank itu sendiri dalam urusan pembiayaan perumahan.
Pada masa yang sama, ekosistem pembelian rumah, terutamanya rumah yang masih dalam pembinaan, juga meletakkan risiko lebih besar kepada pembeli rumah itu sendiri berbanding institusi kewangan yang terlibat2. Jika rumah tidak siap-siap, pembeli masih terpaksa menanggung beban bayaran pembiayaan kepada pembiaya akhir atau perlu melalui proses perundangan yang panjang. Buktinya, laporan media tentang beban kewangan untuk membayar semula yang ditanggung pembeli apabila projek perumahan mengalami masalah untuk disiapkan bukanlah sesuatu yang baharu3.
Oleh yang demikian, jika sesuatu permohonan pembiayaan perumahan ditolak, besar kemungkinan hal itu disebabkan transaksi tersebut tidak meyakinkan pihak bank dan institusi kewangan setelah mereka membuat penilaian kredit. Ini boleh jadi sama ada kredibiliti bayaran balik pemohon itu sendiri yang tidak meyakinkan, atau harga rumah yang terlalu tinggi berbanding penilaian pihak bank, yang dilihat sebagai satu kerugian jika berlakunya proses likuidasi.
Program pembiayaan perumahan memperluas akses kepada golongan sasaran
Walau bagaimanapun, akses kredit untuk kumpulan tertentu yang skor kredit mereka sukar dinilai dalam proses kelulusan pembiayaan biasa, masih lagi diperlukan. Ini penting bagi memastikan individu dan isi rumah yang berkemampuan tidak terhalang daripada memiliki rumah dan menikmati segala manfaat sebagai pemilik harta kediaman.
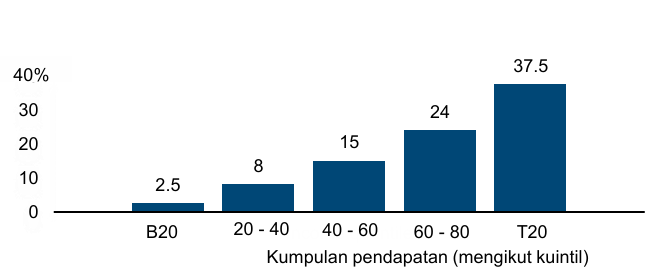
Menurut kajian, pada tahun 2014, peratusan isi rumah berpendapatan 20% tertinggi yang memiliki sekurang-kurangnya satu pinjaman perumahan adalah 37.5% - lebih tinggi berbanding kumpulan lain. Walaupun taburan ini turut dipengaruhi oleh penawaran perumahan, kajian itu juga berpendapat bahawa peluasan akses pembiayaan berpotensi mengurangkan jurang pendapatan dan ketidakseimbangan pemilikan aset perumahan.
Peratusan Isi Rumah Dengan Sekurang-Kurangnya Satu Pinjaman Perumahan, Mengikut Kumpulan Pendapatan, 2014
Tambahan pula, pekerjaan informal semakin berkembang dalam mewarnai pasaran buruh. Jumlah guna tenaga buruh bagi pekerjaan informal (termasuklah pekerja gig dan kakitangan kontrak, terutamanya melibatkan golongan muda), telah meningkat daripada 3.25 juta pada tahun 2021 kepada 3.28 juta pada tahun 20254. Namun, proses penilaian permohonan pembiayaan perumahan yang lazimnya terpakai untuk pekerjaan formal seperti keperluan slip gaji dan penyata caruman Kumpulan Wang Simpanan Pekerja (KWSP), boleh menutup peluang pemilikan rumah dan aset bagi pekerja informal yang mampu. Jika tiada fleksibiliti dalam penilaian kredit dan akses kredit perumahan, golongan ini hanya akan hidup sebagai penyewa.
Tidaklah salah untuk menyewa, tetapi sektor penyewaan kediaman masih lompong dari segi ketiadaan undang-undang yang menjadi rujukan kepada aktiviti penyewaan dan tidak dapat menjamin penghunian setara pemilikan5. Malah, program-program bantuan dan intervensi kerajaan lebih menjurus kepada pemilik dan pemilikan rumah. Sebagai contoh, ketika pandemik COVID-19, pemilik rumah menerima moratorium secara automatik daripada kerajaan tetapi penyewa pula perlu mengharapkan budi bicara tuan rumah mereka. Selagi kelompongan dalam sektor sewa tidak diatasi, selagi itulah pemilikan rumah masih dilihat sebagai keutamaan.
Dalam konteks ini, program seperti SJKP masih penting bagi membuka akses pembiayaan kepada isi rumah yang berkemampuan tetapi sukar memenuhi proses penilaian kredit. Ini bukan sekadar memperluas peluang pemilikan aset perumahan dan manfaatnya, malah memberi peluang untuk menikmati jaminan penghunian melalui pemilikan yang masih belum mampu ditawarkan oleh sektor penyewaan kediaman.
Pasang surut kehidupan memerlukan penilaian keberkesanan program pembiayaan yang menyeluruh
Namun, terdapat kebimbangan kerana penerima program pembiayaan seperti SJKP terdiri daripada golongan yang berdepan risiko kewangan akibat lumrah pekerjaan mereka yang tidak mempunyai pendapatan tetap. Risiko tersebut menimbulkan persoalan tentang kemampuan mereka menanggung komitmen pembayaran balik pembiayaan bagi tempoh yang panjang (30–35 tahun). Oleh yang demikian, penilaian keberkesanan program pembiayaan secara lebih menyeluruh, dengan melihat kesejahteraan penerima sepanjang tempoh bayaran balik, amat diperlukan.
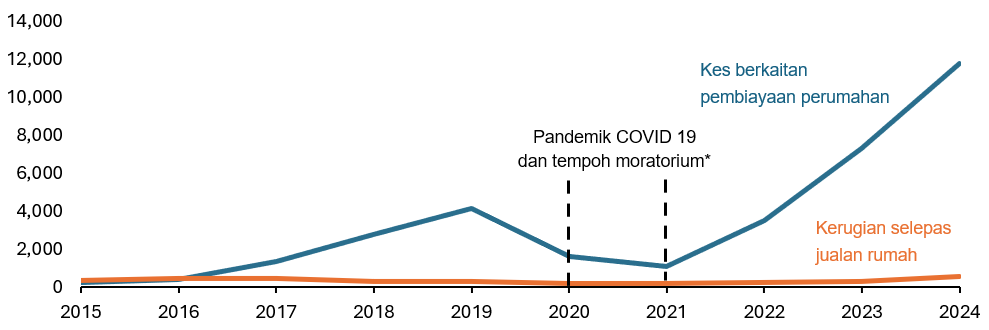
Ini penting kerana langit tidak selalunya cerah dan pasang surut kehidupan boleh menjejaskan keupayaan isi rumah membayar balik pinjaman perumahan. Hal ini dapat dilihat melalui data Agensi Kaunseling dan Pengurusan Kredit (AKPK) yang menunjukkan peningkatan kes pengurusan kredit berkaitan pinjaman perumahan selepas pandemik COVID-19 dan tamatnya tempoh moratorium. Pekerja informal yang menjadi sasaran program pembiayaan seperti SJKP mungkin lebih terdedah kepada risiko ini berbanding pekerja formal, memandangkan jaringan perlindungan sosial mereka lebih terhad dan risiko kehilangan pendapatan lebih tinggi6. Jika mereka ‘jatuh tersungkur’, peluang untuk mendapatkan tempat berteduh dalam sektor perumahan sosial seperti Program Perumahan Rakyat (PPR) pula mungkin tipis, ibarat mencari jarum dalam jerami.
Bilangan Kes Pengurusan Kredit Di Bawah AKPK, 2015 - 2024
Kesimpulan
Sebagai kesimpulan, program-program pembiayaan, seperti SJKP, sewa-untuk-beli, step-up financing, dan lain-lain lagi, akan meningkatkan akses kredit perumahan kepada individu dan isi rumah. Tetapi keberkesanan program-program seperti ini tidak wajar dinilai hanya berdasarkan data jumlah pembiayaan yang diluluskan atau jumlah penyertaan. Sebaliknya, keberkesanannya perlu dinilai berdasarkan kesejahteraan individu/isi rumah setelah menjadi pemilik rumah yang bukan sekadar bertanggungjawab membayar komitmen pembiayaan bulanan tetapi juga kos-kos yang lain yang berkaitan pemilikan seperti cukai taksiran, caj utiliti, dan yuran strata bulanan.
Persoalan penting di sini adalah sejauh mana individu/isi rumah boleh terus membayar komitmen perumahan untuk tempoh yang lama di samping realiti ekonomi mereka yang tiada daya tahan terhadap sebarang kemelesetan? Apakah akhirnya mereka juga terpaksa menangguhkan pembayaran, lantas mencipta rekod skor kredit yang boleh menutup peluang lain? Atau mereka terpaksa melelongkan rumah dan menunggu giliran untuk mendapat tempat di perumahan sosial seperti di PPR? Maka, wajarlah keberkesanan program dipantau melalui indikator susulan seperti kadar tunggakan, penstrukturan atau penjadualan semula pembiayaan, lelongan dan tuntutan terhadap jaminan kerajaan. Pada masa yang sama, pilihan penyewaan yang lebih terjamin dan mampu tanggung perlu diperkukuh agar pemilikan tidak menjadi satu-satunya laluan untuk mendapatkan tempat tinggal yang stabil. Akhirnya, kejayaan dasar dan program perumahan bukanlah apabila lebih ramai isi rumah berhutang untuk membeli rumah, tetapi apabila lebih ramai isi rumah dapat menikmati kediaman yang selamat, stabil dan mampu ditanggung tanpa mengorbankan kesejahteraan hidup mereka.